Stablecoins: el cambio detrás de los pagos que empieza a llegar a la banca
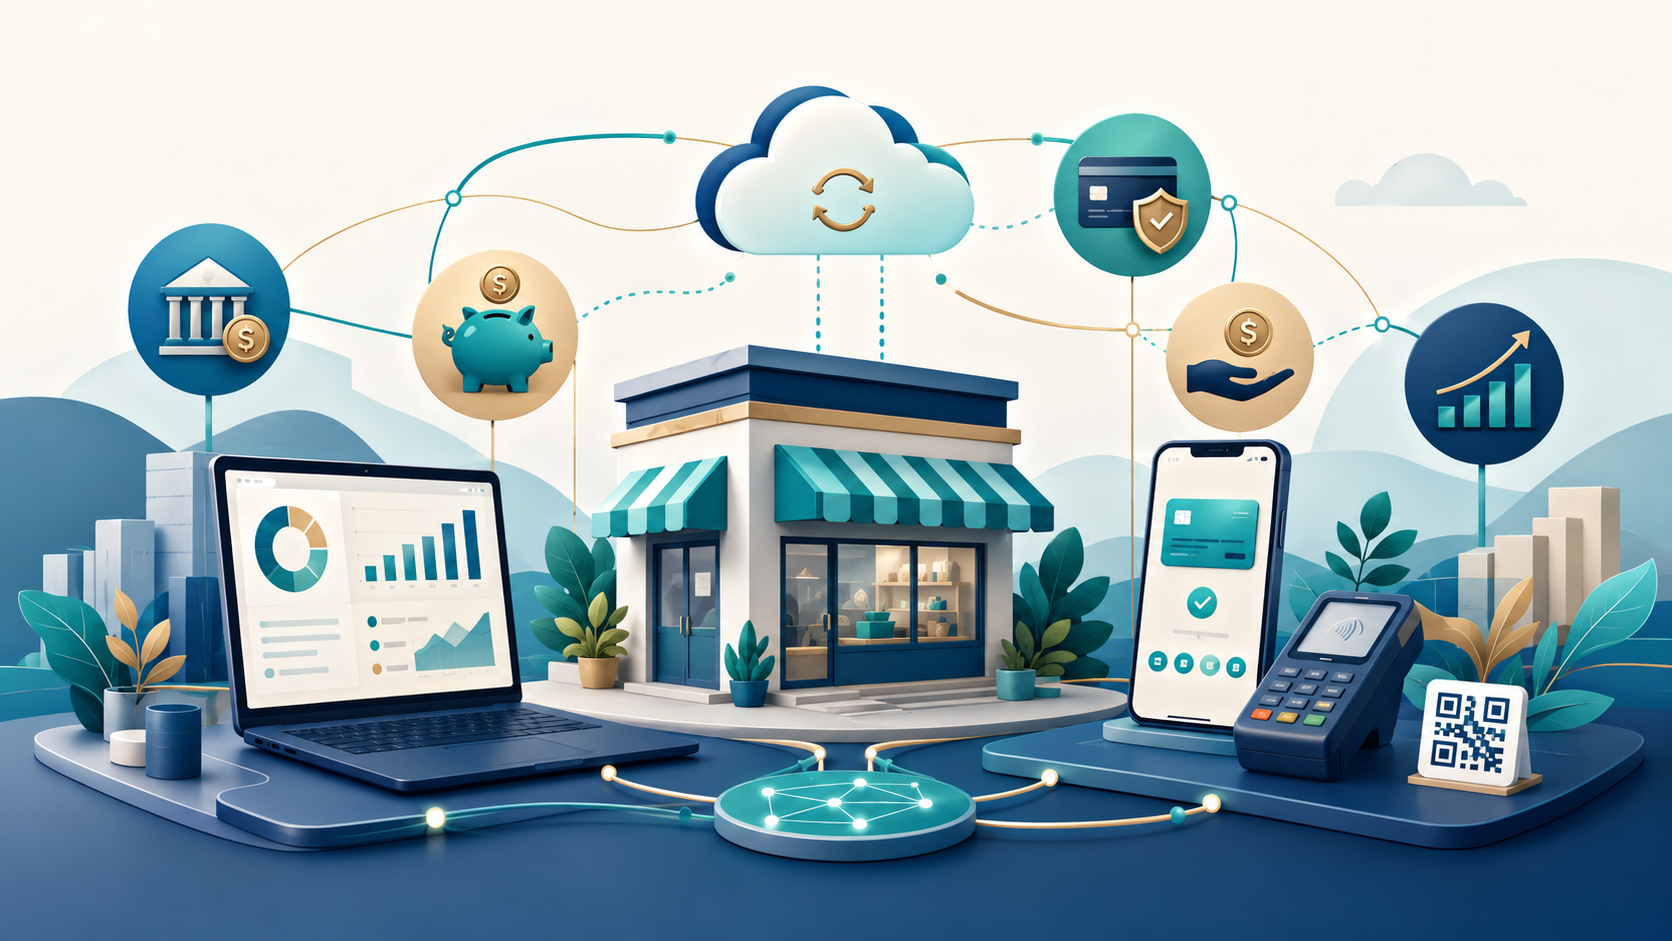
Un cliente paga con una moneda digital. El comercio recibe dólares en su cuenta. La venta se registra y el negocio sigue funcionando.
Entre ambos extremos, un proveedor convirtió el pago y otro se encargó de liquidar los fondos. El comercio pudo completar la operación sin administrar una billetera cripto ni mantener esos activos.
Ese es el modelo que contempla la ampliación de la colaboración entre Citi y Coinbase, anunciada el 28 de septiembre de 2026, con un despliegue inicial previsto en Estados Unidos. La propuesta conecta pagos con stablecoins y servicios bancarios a través de Spring by Citi.
El caso permite entender por qué estos activos están ganando un lugar en la conversación financiera: pueden incorporarse a servicios conocidos y cambiar la forma en que se mueve el dinero detrás de ellos.
Para empresas y usuarios, la pregunta es concreta: ¿qué mejora cuando un pago utiliza esta tecnología?
Qué es una stablecoin
Una stablecoin es un activo digital diseñado para mantener un valor vinculado a una referencia, generalmente una moneda. Las vinculadas al dólar buscan que cada unidad equivalga a un dólar estadounidense.
En los modelos respaldados por reservas, el emisor mantiene activos para sostener esa equivalencia y atender los reembolsos. Circle, por ejemplo, informa que las reservas de USDC incluyen efectivo e instrumentos del Tesoro estadounidense de corto plazo, separados de sus fondos operativos.
Estas monedas digitales circulan sobre redes blockchain: registros compartidos que permiten verificar las transferencias entre participantes.
Podemos imaginar una stablecoin como una representación digital de valor que pasa de una billetera a otra y que, bajo determinadas condiciones, puede convertirse nuevamente a dinero tradicional.
La palabra “estable” describe el objetivo. Su cumplimiento depende del respaldo, de la gestión del emisor y de la posibilidad de realizar ese canje. El precio puede apartarse de la referencia y las condiciones de conversión varían entre proveedores.
Tres movimientos que muestran hacia dónde va la industria
Durante septiembre, distintas empresas anunciaron aplicaciones de stablecoins en servicios financieros. Cada caso interviene en una parte diferente del recorrido del dinero.
Citi y Coinbase: aceptar un pago y recibir moneda tradicional. La integración anunciada contempla que clientes institucionales de Citi acepten stablecoins mediante Spring by Citi. Coinbase realiza la conversión y Citi liquida los fondos al comercio. Para el negocio, el atractivo está en sumar una forma de cobro sin tener que gestionar directamente esos activos.
SoFi y Mastercard: cambiar cómo se liquidan las operaciones. El 22 de septiembre, ambas compañías anunciaron que la liquidación con SoFiUSD ya estaba operativa para el programa de tarjetas de SoFi. En este caso, la tecnología se incorpora al movimiento de fondos que sostiene las operaciones con tarjeta. El anuncio corresponde a ese programa específico.
MoneyGram: conectar saldo digital, compras y efectivo. El 10 de septiembre, la compañía lanzó una tarjeta respaldada por stablecoins, desarrollada junto con Rain e inicialmente disponible en Colombia. La propuesta permite a clientes elegibles mantener un saldo vinculado al dólar, realizar compras y transferirse fondos para retirar moneda local en puntos de MoneyGram.
Los tres casos muestran cómo una tecnología puede integrarse a experiencias familiares. El usuario sigue comprando, el comercio sigue cobrando y las instituciones incorporan nuevas formas de procesar esas operaciones.
Por qué puede interesarle a una empresa
Para una empresa, el valor de una nueva infraestructura de pagos se mide en preguntas cotidianas: cuánto cuesta pagar, cuándo llega el dinero y cuánto trabajo requiere registrar la operación.
Las stablecoins pueden resultar útiles cuando ayudan a conectar sistemas, países o proveedores que hoy operan con fricciones.
Imaginemos una empresa que necesita pagar a un proveedor en el exterior. Un servicio podría convertir sus fondos a stablecoins, transferirlas por una red blockchain y coordinar la conversión a la moneda del destinatario.
Si esa integración funciona bien, podría reducir ciertas demoras, ampliar la disponibilidad operativa o simplificar etapas del proceso. También puede facilitar la automatización de pagos dentro de plataformas digitales.
El resultado depende del recorrido completo. Una empresa necesita saber cuánto sale de su cuenta, cuánto recibe su proveedor y cuándo puede utilizarlo. Esa comparación permite determinar si la nueva alternativa ofrece una mejora.
Un envío rápido puede terminar en una espera
La velocidad dentro de una blockchain es solo una parte de la experiencia.
Antes y después de la transferencia pueden intervenir verificaciones, conversiones de moneda, comisiones y procesos bancarios. Aunque el activo digital llegue rápidamente a destino, convertirlo y disponer de los fondos puede llevar más tiempo.
El Fondo Monetario Internacional advierte que los ahorros varían según el país y el circuito utilizado. Los costos de entrada y salida pueden reducir la ventaja de una transferencia económica dentro de la red.
Por eso, prometer pagos siempre instantáneos o más baratos simplifica demasiado el problema. La evaluación debe incluir todos los pasos y los proveedores involucrados.
También importa lo que sucede dentro de la empresa: identificar quién pagó, asociar el cobro a una factura, registrar la conversión y conciliar los movimientos. Una solución resulta útil cuando esas tareas encajan en la operación diaria.
La confianza también necesita infraestructura
Detrás de una experiencia simple hay decisiones que el usuario no siempre ve: quién conserva las reservas, quién custodia los activos, quién realiza las conversiones y quién responde ante un incidente.
El respaldo y las condiciones de reembolso son fundamentales. También lo son los controles de identidad, la prevención del fraude y la capacidad de resolver problemas.
Incluso una stablecoin emitida por un banco puede tener características diferentes de un depósito bancario. En su anuncio, SoFi aclara que SoFiUSD no es un depósito y no cuenta con seguro de depósitos de la FDIC. Entender esas diferencias ayuda a evaluar qué se está utilizando y qué protección corresponde.
A escala del sistema financiero, existen otras preguntas. El Banco de Pagos Internacionales señala desafíos para conectar redes, preservar la equivalencia de valor y aplicar controles de prevención de lavado. También advierte que un uso extendido de activos vinculados al dólar puede profundizar la dolarización de otras economías.
La adopción exige resolver esas cuestiones junto con el desarrollo del producto.
Qué significa para Paraguay
Paraguay ya dispone de transferencias en guaraníes las 24 horas mediante el Sistema de Pagos Instantáneos, dentro de sus condiciones operativas. Esa infraestructura ofrece una base para evaluar dónde una tecnología adicional podría aportar valor.
Las oportunidades deben analizarse a partir de necesidades específicas: conectar operaciones internacionales, integrar servicios financieros a plataformas empresariales o mejorar procesos de cobro y conciliación.
El tema también aparece en el ámbito tributario. La Resolución General DNIT N.º 47/26 incluye expresamente a las stablecoins dentro de su definición de criptoactivos y establece obligaciones de información para los sujetos alcanzados.
Ese reconocimiento tiene un alcance concreto: permite identificar y fiscalizar operaciones. No supone una autorización para que los bancos emitan stablecoins ni una garantía estatal sobre su valor.
Los casos internacionales funcionan como referencias para el mercado local. Su aplicación requiere evaluar regulación, proveedores, costos y capacidad operativa.
El cambio se mide en la experiencia
Los anuncios de Citi, SoFi y MoneyGram muestran distintas maneras de integrar stablecoins a servicios financieros existentes. Su evolución permitirá observar cuáles generan beneficios sostenibles y alcanzan mayor adopción.
Para bancos y empresas, el desafío tecnológico está en conectar esas posibilidades con sus sistemas, sus controles y las necesidades de sus clientes.
Una integración bien resuelta debe permitir que el dinero llegue, que la operación se registre y que las responsabilidades estén claras. Ese es el punto donde una tecnología empieza a convertirse en un servicio útil.
La próxima vez que un comercio reciba un pago, el recorrido del dinero podría ser distinto. La mejora se hará visible si cobrar resulta más simple, predecible y confiable.